Rezension
Das Reichensteuer-Konzept von Gabriel Zucman – Blaupause für Deutschland?
Gabriel Zucman gehört zu den renommiertesten Ökonomen weltweit und forscht seit Jahren zur Steuergerechtigkeit. Im Buch „Reichensteuer − Aber richtig!“ erläutert er seinen Vorschlag auf 50 Seiten kompakt und auch für finanztechnische Erstleser verständlich.
Foto: © Suhrkamp Verlag
Ich verstehe nicht viel von BWL und kenne mich auch mit Finanzprodukten gar nicht aus. Lange dachte ich, „Fonds“ meine nur die hinteren Sitzbereiche in Limousinen. Nach meinem Germanistikstudium war ich pleite und las vor lauter Verzweiflung zum ersten Mal ein Finanzcoachingbuch von Bodo Schäfer. Ein Satz blieb mir besonders in Erinnerung: „Reich werden Sie nicht durch das Geld, das Sie verdienen, sondern durch das Geld, das Sie behalten.“ (Schäfer 2019, S. 142) und es klang für mich zunächst einmal wie die Anleitung, ein Geizkragen zu werden. Richtig daran ist, dass reiche Menschen genau abwägen, wofür sie ihr Geld ausgeben möchten. Sie empfinden dabei eine geradezu dagobertianische Befriedigung, ihrem Steueranwalt 100.000 Euro zu überweisen, weil sie wissen, dass sein Knowhow, seine Technik und das Steuer-Konzept, das er für sie erarbeitet, ihnen durch Steuerschlupflöcher, Firmenkonstruktion, Steueroasen usw. ein Vielfaches an Steuern einsparen wird. Darauf einen Chateauneuf-du-Pape. Das Ungerechte daran ist, dass solche brillanten Sparjuristen erst ab einem gewissen Einkommen für einen tätig werden. Die einkommensschwachen Geringverdiener aus prekären Verhältnissen unter der Eine-Million-Euro-Marke müssen leider draußen bleiben.
Der Pariser Professor für Wirtschaftswissenschaften Gabriel Zucman hat allerdings als Franzose noch ein ganz anderes patriotisches Argument gegen konsequente Steuertrickserei durch Milliardäre. In seinem Buch „Reichensteuer. Aber richtig!“ sieht er in der Steuervermeidung der Superreichen eine Ungerechtigkeit, „weil es sich dabei um einen grundlegenen Verstoß gegen das Gleichheitsprinzip bei der Besteuerung handelt, das seit der französischen Revolution im Zentrum unseres Gesellschaftsvertrags steht. Die Erklärung der Menschen- und Bürgerrechte von 1789 fordert in Artikel 13 den Gleichheitsgrundsatz für öffentliche Abgaben ein.“ (S. 32) Bekannt wurde Zucman mit seiner Studie „Seueroasen. Wo der Wohlstand der Nationen versteckt wird (2014). Er gehört zu den renommiertesten Ökonomen weltweit und forscht seit Jahren zur Steuergerechtigkeit. 2025 votierte die französische Nationalversammlung für die „Taxe Zucman“: eine Steuer von zwei Prozent für Superreiche. Seitdem steht der Namensgeber der neuen Steuer (die anschließend vom Senat blockiert wurde) im Zentrum einer hitzigen Debatte.
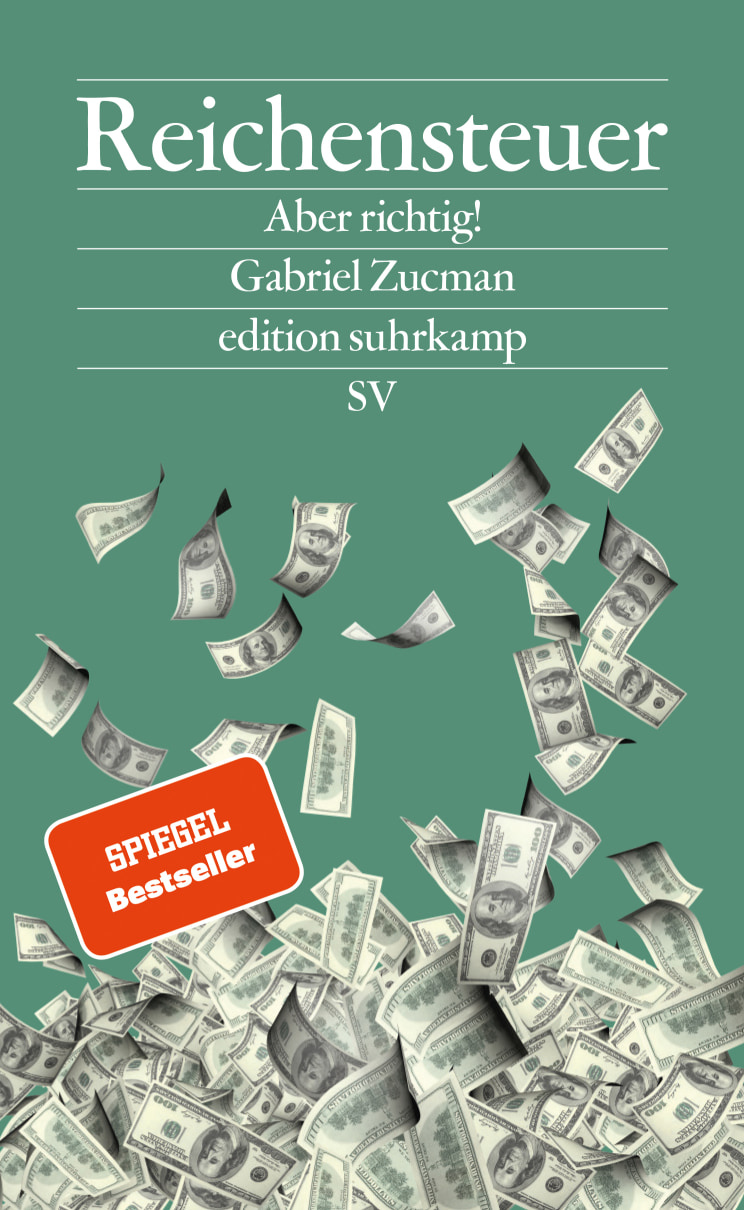
Im Buch „Reichensteuer − Aber richtig!“ erläutert er seinen Vorschlag auf 50 Seiten kompakt und auch für finanztechnische Erstleser wie mich verständlich. Gleich zu Beginn behauptet der Klappentext vorne, dass der Autor erkläre, wie das System auch in Deutschland funktionieren könne. Das ist zunächst schwer vorstellbar, haben wir es doch bei Frankreich und Deutschland mit zwei sehr verschiedenen Finanzsystemen zu tun. Im zentralistischen Frankreich zieht Paris die Steuern ein und verteilt sie von dort aus für die jeweiligen Aufgaben in Frankreich, den Arrondissements und den Kommunen.
Im föderalistischen Deutschland funktioniert die Steuerstruktur vollkommen anders. So sieht der Artikel 106 des Grundgesetzes die Erhebung einer Vermögenssteuer ausdrücklich vor, ihr Aufkommen steht den Ländern zu. Vor diesem Hintergrund verwundert es nicht, dass das heute noch geltende Vermögenssteuergesetz von 1974 – dessen Vermögenssteuersatz für natürliche Personen 1995 vom damaligen Bundesfinanzminister Theo Waigel noch von 0,5 auf 1 Prozent erhöht worden war – nach Beschluss des Bundesverfassungsgerichts vom 22. Juni 1995 in seiner konkreten Form der Vermögenssteuererhebung als nicht mit der Verfassung vereinbar auf Eis gelegt, danach aber von der damaligen Bundesregierung nicht erwartungsgemäß durch eine zu treffende Neuregelung wieder aktiviert wurde. Die damalige Bundesregierung entschied sich vielmehr, die Vermögenssteuer fortan nicht mehr zu erheben, zumal der damalige Einkommenssteuer-Spitzensatz bereits pralle 53 Prozent plus Solidaritätszuschlag betrug.
Das Vermögenssteuergesetz ist damit nicht aufgehoben. Die Vermögenssteuer zu reaktivieren macht jedoch für die Bundesregierung keinen Sinn, da sie, wie bereits oben erwähnt, den Ländern zugute käme. Der Bund geht hier leer aus, wohingegen die Einkommenssteuer eine Gemeinschaftssteuer ist, die Bund (42,5%), Ländern (42,5%) und Kommunen (15%) zusteht. Nach einem Treffen des Koalitionsausschusses in Berlin teilte Bundeskanzler Friedrich Merz Anfang Juli mit, dass die Bundesregierung eine Entlastung für geringe und mittlere Einkommen auf den Weg bringen wolle sowie eine Reichensteuer, die ab 250.000 Euro zu versteuerndem Einkommen greifen und künftig mit einem Steuersatz von 45 Prozent (ab 280.000 Euro 47 Prozent) bemessen sein soll.
Nicht Einkommen, sondern Vermögen
Zucmans Steuerkonzept setzt nicht beim Einkommen an, sondern beim Vermögen. Zunächst erklärt er der Leserschaft das französische Steuersystem, und anschließend in welchem finanziellen Maß sich die Superreichen – damit meint er 1.800 Haushalte in Frankreich, deren Vermögen in Höhe von 100 Millionen plus x mit zwei Prozent besteuert werden − der Einkommenssteuer entziehen und welche Methoden und Techniken sie dafür nutzen, angefangen mit den enzyklopädischen Unterlagen der „Panama Papers“ mitsamt Steuervermeidung, Geldwäsche, Steuerschlupflächern, Steueroasen, Briefkastenfirmen bis hin zum systematischen Brechen von US-Sanktionen. Der prominente Ökonom geht auf die Firmenkonstruktion der Holding als exzellentem Steuerspar-Instrument ein und schlägt vor, Kapitalvermögen als Personenvermögen zu besteuern. Jeder französische Milliardär kann seine Firmen in eine Holding umwandeln, die von der Besteuerung ausgenommen sind, das wachsende Kapital liegt bei der Holding und der Eigentümer muss es nicht als Personenvermögen versteuern. Die Holding ist ein Schutzschirm für ihre Eigentümer gegen die Steuern, da die von den Holdings erhaltenen Dividenden so gut wie gar nicht besteuert werden (S. 31).
„Es ist offenkundig wesentlich einfacher, Vermögen zu bilden, wenn man keine Steuern und Abgaben abführen muss, das Ergebnis ist ein Schneeballeffekt.“ (S. 33) Spätestens hier erinnerte ich mich wieder an Bodo Schäfer: Wer nichts abgibt, dem bleibt selbst mehr. Zucman sieht diese Art der Vermögensbildung durch Steuerersparnis problematisch, weil seiner Meinung nach die Steuervermeidung der Milliardäre systematisch die demokratischen Ideale untergräbt, was irgendwann zu einem gesellschaftlichen Kipppunkt führt, der schlimmstenfalls den Untergang der Gesellschaft einläutet (S. 34). Eine sehr dystopische Vorstellung.
Er erklärt, weshalb die steuerliche Begünstigung von Holdinginhabern Unsinn ist, bringt mit den USA ein positives Gegenbeispiel für eine „prohibitive“ Abgaben auf Einkommen aus persönlichen Holdings und bringt mit Warren Buffett den Altmeister der Großfinanz ins Spiel, dessen Firma Berkshire Hathaway generell keine Dividenden ausschüttet, was es Buffett ermöglicht, steuerfrei Ersparnisse einzusammeln (S. 42).
Nach diesem verständlichen Crashkurs in Steuerfinanzsystemen und ihren Lücken kommt Gabriel Zucman zum eigentlichen Thema: Ab S. 43 erläutert er den Lesern das von ihm entwickelte Instrument eines Mindeststeuersatzes für Reiche. Der hat es nicht zuletzt in sich, da er gegen alle erdenklichen Formen der Steuerersparnis durch Holdings, Trusts, Briefkastenfirmen oder Mischkonzerne immunisiert ist und nicht durch Zahlentrickserei ausgehebelt werden kann. Das Instrument kann nicht nur funktionieren, es ist auch adaptierbar für das deutsche Steuersystem. Damit dem Staat auch diejenigen Superreichen nicht durch die Lappen gehen, die sich durch diesen steuerlichen worst case genötigt fühlen, aus steuerspartechnischen Gründen ihren Wohnsitz nach Lummerland zu verlegen, schlägt er einen bewährten Fluchtverhinderungsmechanismus aus den USA vor: jeder US-Amerikaner zahlt seine Steuern an Washington, egal wann und wie lange er sich woauchimmer aufhält. Der Weg zum Finanzamt ist dann vielleicht je nach Aufenthaltsort etwas länger, aber dafür gibt es ja das Internet.
Kurz vor Schluss hat der Wirtschaftsprofessor noch ein unwiderlegbares Argument für die Steuersparasiten auf Lager, es betrifft die Steuermoral:
„Wenn eine Person Milliardär geworden ist, so verdankt sie dies offenkundig zu einem Großteil der Bildung, die sie erfahren hat, dem Gesundheitswesen, von dem sie profitiert hat, der Infrastruktur und den öffentlichen Diensten, die die Entwicklung ihres Unternehmens ermöglicht haben, und den Geldern, die die Gemeinschaft aufgebracht hat, um die Sicherheit ihres Besitzes zu gewährleisten. Es gibt kein natürliches Recht, das Land zu verlassen, sobald man ein Vermögen gemacht hat.“ (S. 49 f.)
Diese ethische Selbstverpflichtung aus Dankbarkeit gegenüber dem Land zu erkennen, welches das Seine zum eigenen Reichtum beigetragen hat, setzt allerdings einen präzise eingenordeten moralischen Kompass voraus.
Gabriel Zucman legt mit seinem Buch „Reichensteuer − Aber richtig!“ ein wichtiges neues Instrument vor, das als Pflichtlektüre sämtlicher Politiker aller Parteien auch in Deutschland – allen voran Bundesfinanzminister Lars Klingbeil – gelesen, verstanden und internalisiert werden sollte. Um die anstehende Steuerreform zu einem gerechten Paket zu machen, das zukünftig auch auf Vermögenswerte der Superreichen zugreifen kann, die dem System bislang verschlossen blieben.
Für die Durchschnittsleser und -verdiener im Themenkomplex des Steuerdschungels ist es eine spannende Lektüre, nach der man wichtige Zusammenhänge besser begreift und das erleichternde Gefühl verspürt, dass konkrete Konzepte für eine gerechtere Verteilung der Steuerlast bereits zur Umsetzung vorliegen.
ISBN-13 978-3518001387